Transmettre des parts à ses enfants tout en conservant les revenus d’un immeuble suppose de distinguer trois choses : la propriété du capital, le droit aux bénéfices et le pouvoir de décision. Dans une SCI familiale, ces prérogatives ne suivent pas nécessairement la même répartition. Les parents peuvent garder l’usufruit, les enfants recevoir la nue-propriété, et la gérance rester confiée à l’un des donateurs. Encore faut-il que l’acte de donation, les règles sociales et les décisions annuelles organisent cet équilibre sans contradiction.
Le sujet dépasse donc le simple pourcentage inscrit dans un tableau fiscal. Une mauvaise rédaction peut laisser un parent imposable sans trésorerie disponible, compliquer la vente d’un immeuble ou provoquer un désaccord sur des travaux. À l’inverse, un montage cohérent facilite la transmission du patrimoine sans transformer chaque décision en négociation familiale. Prenons le cas de Claire, 65 ans, propriétaire de parts représentant une valeur de 400 000 euros, qui souhaite transmettre à ses deux enfants. Son projet servira de fil conducteur pour comprendre ce qui se partage, comment valoriser les droits et quelles clauses prévoir avant de signer.
SCI familiale : répartir l’usufruit et la nue-propriété sans confondre les droits
Le démembrement de parts sociales ne divise pas l’immeuble
Le démembrement de parts sociales porte sur les titres de la société, et non directement sur son bâtiment. La personne morale reste propriétaire de l’immeuble : elle conclut les baux, encaisse les loyers et règle les dépenses qui lui incombent. Les membres de la famille détiennent des droits sur les parts représentant ce patrimoine.
Cette distinction explique pourquoi l’usufruitier des titres ne peut pas, sur ce seul fondement, occuper gratuitement un appartement appartenant à la société. Une telle occupation demande une organisation distincte, compatible avec l’objet social, les pouvoirs du gérant et les intérêts des associés. L’usufruit des parts n’équivaut pas à un droit d’usage direct sur chaque bien immobilier.
Le nu-propriétaire détient la substance patrimoniale des titres. Son droit a une valeur actuelle, même s’il ne bénéficie pas normalement des fruits courants pendant le démembrement. À l’extinction de l’usufruit, il devient plein propriétaire sans devoir acheter le droit qui disparaît.
La répartition des parts entre enfants se distingue du partage des prérogatives
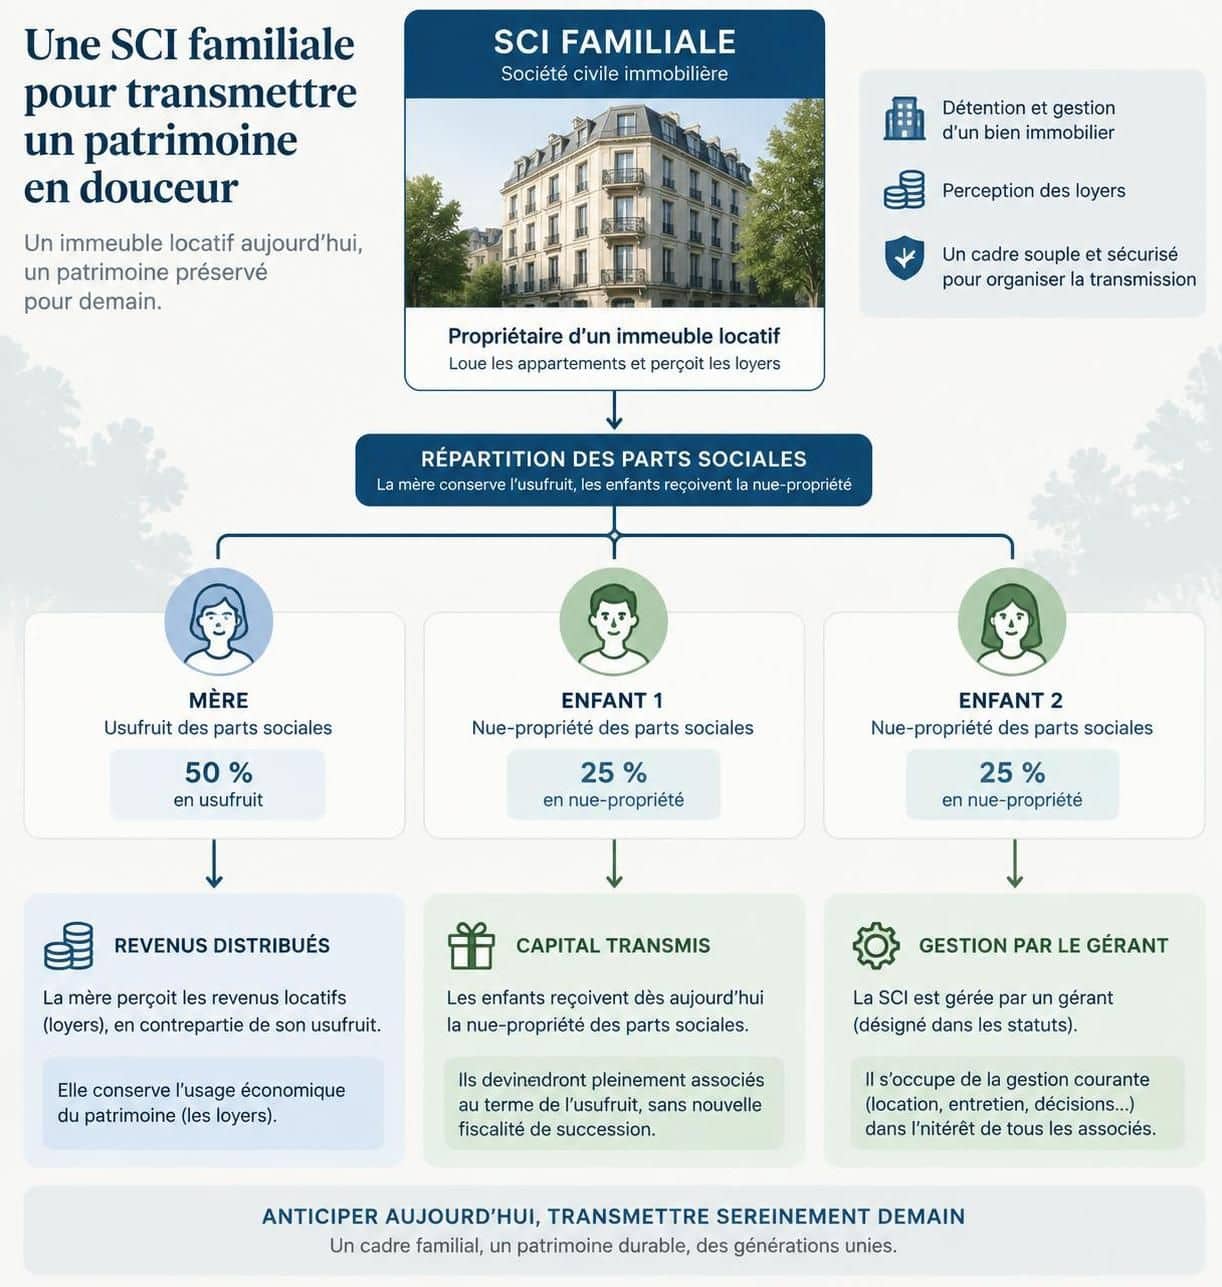
Dans notre exemple, Claire possède 1 000 parts représentant ensemble 400 000 euros. Elle peut donner la nue-propriété de 500 titres à chacun de ses enfants, tout en conservant l’usufruit des 1 000. Chaque enfant reçoit alors la moitié du capital transmis, mais aucun ne dispose immédiatement de la moitié des revenus distribuables.
Il faut donc établir deux lectures complémentaires : qui détient combien de titres, puis quels droits sont attachés à chacun de ces titres. Un tableau de suivi peut préciser leur numérotation, l’identité du titulaire de chaque prérogative et la durée du démembrement. Cette traçabilité devient précieuse après plusieurs donations successives.
La donation peut également ne porter que sur une fraction des titres. Claire pourrait transmettre progressivement, conserver certaines parts en pleine propriété et organiser autrement une future opération. Le choix dépend de ses besoins financiers, de l’équilibre recherché entre les enfants et de sa situation matrimoniale.
Conserver l’usufruit ne garantit ni un revenu fixe ni un contrôle absolu
Le droit aux fruits ne constitue pas une rente garantie. Si les loyers servent à payer les charges, rembourser l’emprunt ou constituer une trésorerie nécessaire, la somme distribuable peut être faible. Il convient donc d’établir un budget réaliste plutôt que de confondre loyers encaissés et argent disponible pour le parent.
De même, conserver la gérance ne signifie pas pouvoir décider de tout. Le dirigeant agit dans les limites de l’objet social, des statuts et des décisions collectives requises. Une cession immobilière importante ou une modification de l’organisation sociale peut appeler une autorisation particulière.
La durée mérite aussi d’être précisée. Un usufruit viager prend normalement fin au décès de son titulaire ; un droit temporaire s’éteint au terme convenu, sous réserve des autres causes légales d’extinction. Une éventuelle réversion au conjoint doit être expressément étudiée et formalisée.
La bonne répartition commence par une carte des droits, pas par un pourcentage fiscal : cette carte permet ensuite de valoriser exactement ce que chaque enfant reçoit.
Donation de parts de SCI : calculer la valeur de l’usufruit et de la nue-propriété
Évaluer les titres avant d’appliquer le barème fiscal
La fiscalité du démembrement repose d’abord sur une valeur de pleine propriété justifiable. L’estimation doit tenir compte des immeubles, de la trésorerie, des autres actifs et des dettes sociales. Selon la situation, d’autres éléments économiques peuvent intervenir dans la méthode retenue.
Attention à ne pas soustraire deux fois le même emprunt. Si les parts sont déjà évaluées sur un actif net tenant compte du crédit bancaire, aucune nouvelle déduction identique ne doit être pratiquée avant l’application du barème. Cette erreur peut minorer artificiellement la base déclarée.
Une éventuelle décote pour illiquidité ou caractère minoritaire ne constitue pas un avantage automatique attaché à toute structure familiale. Elle doit correspondre aux caractéristiques réelles des titres et être documentée. Des évaluations immobilières, les comptes récents et une note de méthode rendent le dossier plus solide.
Le barème de l’article 669 du CGI pour un usufruit viager
Pour les mutations concernées, l’article 669 du Code général des impôts répartit fiscalement la valeur selon l’âge du bénéficiaire de l’usufruit. Plus celui-ci avance en âge, plus la fraction attribuée à la nue-propriété augmente. Ce mécanisme fiscal ne constitue cependant pas une règle universelle de partage économique pour toutes les opérations.
| Âge de l’usufruitier | Valeur fiscale de l’usufruit | Valeur fiscale de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans révolus | 80 % | 20 % |
| De 31 à 40 ans révolus | 70 % | 30 % |
| De 41 à 50 ans révolus | 60 % | 40 % |
| De 51 à 60 ans révolus | 50 % | 50 % |
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
| De 81 à 90 ans révolus | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
Ce tableau concerne le droit viager. Pour un usufruit constitué pour une durée fixe, l’article prévoit une autre méthode : 23 % de la pleine propriété par période de dix ans, sans fraction et sans considération de l’âge. La qualification exacte de l’opération doit donc précéder le calcul.
Un exemple de donation à un enfant ou à deux enfants
À 65 ans, Claire transmet une nue-propriété fiscalement valorisée à 60 % des 400 000 euros, soit 240 000 euros. Si un seul enfant recevait l’ensemble, l’abattement de 100 000 euros entre parent et enfant ramènerait l’assiette taxable à 140 000 euros, à condition d’être intégralement disponible.
Dans le projet retenu, les deux enfants reçoivent chacun la moitié : leur acquisition vaut donc 120 000 euros par personne. Avec un abattement disponible de 100 000 euros pour chacun, la base soumise au barème progressif serait de 20 000 euros par enfant. Les donations antérieures fiscalement rappelables doivent être prises en compte, l’abattement se renouvelant en principe tous les quinze ans.
Au décès de Claire, la réunion résultant de l’extinction normale du droit viager intervient en principe sans droits supplémentaires, conformément à l’article 1133 du CGI. Cela ne signifie pas que l’opération initiale est gratuite : droits éventuels, frais d’acte et formalités restent à prévoir, et les présomptions successorales doivent être examinées.
Le gain fiscal dépend autant de la valeur de départ et des donations passées que de l’âge du donateur.
Statuts de SCI : organiser les droits de vote et les pouvoirs du gérant
Participation aux assemblées et droit de vote ne se confondent pas
L’article 1844 du Code civil reconnaît au titulaire de l’usufruit comme à celui de la nue-propriété le droit de participer aux décisions collectives. Cette participation implique notamment de pouvoir être associé au processus de décision et recevoir les informations nécessaires selon les règles applicables. Ne pas voter une résolution ne signifie donc pas devoir être tenu à l’écart.
La répartition légale de principe attribue le vote au nu-propriétaire, sauf pour les décisions concernant l’affectation des bénéfices, où il revient à l’usufruitier. Les intéressés peuvent convenir que ce dernier exercera également le vote sur d’autres décisions. Les statuts peuvent aussi aménager certaines règles, dans les limites admises par le droit.
Il faut éviter une rédaction qui prétendrait régler toute la gouvernance en une phrase, sans distinguer les catégories de décisions. Une clause doit rester compatible avec les droits protégés de chacun et ne pas vider les prérogatives patrimoniales de leur substance. Sa validité s’apprécie au regard du dispositif complet, pas seulement de l’intention familiale.
Adapter les statuts de SCI aux décisions réellement prévisibles
Pour Claire et ses enfants, la question pratique est simple : qui décide lorsqu’un locataire part, lorsque la toiture doit être refaite ou lorsqu’une offre d’achat arrive ? Ces situations ne relèvent pas toutes du même niveau de pouvoir. Les statuts de SCI doivent distinguer les actes que le gérant peut accomplir et ceux nécessitant une décision collective.
- Gestion locative : préciser les pouvoirs pour conclure les baux, suivre les impayés et engager les dépenses courantes.
- Travaux et financement : fixer les autorisations nécessaires selon la nature des engagements, leur montant et les garanties demandées.
- Vente immobilière : vérifier l’objet social, les pouvoirs de représentation et les règles de décision interne.
- Cession de titres : articuler agrément, éventuelle préemption et traitement d’une cession portant seulement sur la nue-propriété.
- Changements familiaux : anticiper décès, incapacité, séparation et entrée de nouveaux titulaires.
Ces précisions évitent qu’une famille découvre, au moment de signer, qu’une autorisation manque. Elles permettent aussi au notaire ou à la banque de comprendre rapidement la chaîne des décisions. Une gouvernance lisible réduit les délais autant que les conflits.
Conserver la gérance sans promettre un pouvoir irrévocable
Claire peut rester gérante après la donation. Elle continue alors à assurer les actes entrant dans ses attributions, sans solliciter ses enfants pour chaque intervention d’entretien. Cette continuité constitue un avantage concret par rapport à une organisation où toutes les décisions seraient discutées au quotidien.
Mais son mandat reste soumis aux règles relatives à la révocation, à la responsabilité du dirigeant et à l’intérêt social. Une stipulation ne peut pas rendre légitime une gestion contraire aux intérêts de la structure. Il faut également prévoir son remplacement si elle devient indisponible ou ne souhaite plus gérer.
Un tableau des résolutions constitue un bon outil de travail : il associe à chaque décision le titulaire du vote, la majorité requise et les personnes à convoquer. Le registre des titres, l’acte notarié et les procès-verbaux doivent raconter la même organisation.
Le contrôle familial se sécurise par une répartition explicite des compétences, non par la seule conservation d’un titre de gérant. Cette organisation doit ensuite être traduite dans les flux financiers.
Revenus, charges et vente immobilière : répartir les bénéfices sans léser le capital
La répartition des bénéfices ne suit pas automatiquement le barème fiscal
Une nue-propriété évaluée à 60 % lors d’une donation ne donne pas droit à 60 % des loyers annuels. Le barème fiscal mesure les droits transmis pour certaines mutations ; il ne fixe pas la répartition des bénéfices. Les revenus distribués suivent les prérogatives attachées aux titres et la nature des sommes concernées.
Les bénéfices courants distribués reviennent en principe au bénéficiaire de l’usufruit. En revanche, les réserves, les distributions exceptionnelles ou les sommes affectant la substance patrimoniale demandent une analyse distincte. Leur régime ne doit pas être assimilé sans examen à celui d’un revenu locatif ordinaire.
Supposons que la société de Claire encaisse 36 000 euros de loyers. Après les dépenses, les échéances bancaires et les besoins de trésorerie, elle ne dispose peut-être que de 10 000 euros distribuables. La décision doit s’appuyer sur les comptes et la situation financière, et non sur les seuls encaissements.
Une SCI à l’IR peut créer un impôt sans distribution correspondante
Dans une structure relevant du régime fiscal des sociétés de personnes, l’article 8 du CGI prévoit l’imposition de l’usufruitier sur la quote-part correspondant aux droits dans les bénéfices que lui confère son usufruit. L’imposition du résultat n’attend pas nécessairement son versement. Une trésorerie conservée par la société peut donc coexister avec un impôt personnel à payer.
Le résultat fiscal ne correspond pas toujours non plus à l’argent disponible. Le remboursement du capital d’un emprunt consomme de la trésorerie sans constituer, en principe, une charge déductible des revenus fonciers. Cette différence doit être intégrée au budget du parent qui compte sur les distributions pour vivre.
Si la société relève de l’impôt sur les sociétés, l’analyse change : elle acquitte son propre impôt et les versements aux titulaires suivent un autre régime. Le traitement des résultats exceptionnels et des plus-values nécessite également une vérification spécifique. On ne transpose donc pas mécaniquement une solution d’une structure à une autre.
Taxe foncière et travaux : partir des obligations de la société
La taxe foncière incombe normalement à la société propriétaire de l’immeuble, sous réserve des mécanismes de récupération autorisés. Il en va de même des dépenses dont elle est juridiquement débitrice. Les articles 605 et suivants du Code civil, relatifs au démembrement direct d’un bien, ne répartissent pas automatiquement ces factures entre titulaires de droits sur les parts.
Si la trésorerie manque pour rénover la toiture, il faut organiser un financement : emprunt, apport ou avance en compte courant. Une avance consentie par Claire constitue une créance distincte des titres donnés. Donner la nue-propriété des parts ne transmet pas automatiquement son compte courant d’associé.
La vente de l’immeuble ne partage pas immédiatement le prix entre parents et enfants
Lorsque la société vend son bâtiment, le prix lui appartient. Il n’est pas automatiquement réparti entre les membres de la famille selon les pourcentages de l’article 669. La structure peut rembourser ses dettes, conserver les fonds ou acquérir un autre actif, dans le respect de son objet et des décisions requises.
Une distribution ultérieure exige de qualifier les sommes et de protéger les droits sur le capital. Si les titres démembrés eux-mêmes sont vendus conjointement, l’article 621 du Code civil prévoit, sauf accord de report sur le prix, une répartition selon la valeur respective des droits. Remploi et quasi-usufruit doivent alors être étudiés selon l’opération exacte.
Le premier réflexe consiste toujours à identifier qui vend et qui reçoit juridiquement l’argent.
Transmission du patrimoine : sécuriser la donation et prévenir les conflits familiaux
Aligner les actes avant de transmettre la nue-propriété
Un projet solide réunit plusieurs documents qui doivent rester cohérents : évaluation des titres, statuts actualisés, acte de donation et conventions complémentaires. La donation de droits sociaux doit être formalisée avec le notaire et accompagnée des formalités nécessaires. L’intervention d’un conseil fiscal ou d’un expert-comptable aide à tester les conséquences économiques.
Pour Claire, la préparation consiste notamment à vérifier ses besoins futurs, les donations antérieures et l’origine de propriété des titres. Son régime matrimonial peut avoir des conséquences sur les consentements requis et les droits transmissibles. Le souhait de protéger un conjoint appelle aussi une analyse distincte de celle visant à avantager les enfants.
Une donation est en principe irrévocable. Le parent ne peut pas reprendre librement ce qu’il a transmis parce qu’un désaccord survient. Un retour conventionnel en cas de prédécès du bénéficiaire peut être prévu, mais il doit être précisément rédigé et ne constitue pas un droit général de récupération.
Prévoir les sorties plutôt que compter uniquement sur l’entente familiale
Un enfant peut souhaiter céder sa nue-propriété pour financer un projet personnel. L’opération reste soumise aux règles applicables, notamment à l’agrément prévu par les textes et les statuts. Le droit d’usufruit subsiste normalement malgré cette cession isolée : l’acquéreur n’obtient pas davantage que les droits vendus.
La vente en pleine propriété nécessite, quant à elle, de réunir les droits concernés. Une clause de préemption ou une méthode de valorisation peut faciliter une sortie interne à la famille, sans garantir qu’un acheteur disposera des fonds nécessaires. Il est utile de prévoir une procédure et des délais plutôt qu’un simple appel à la bonne volonté.
Les montages croisés, où chacun détient un droit sur les titres de l’autre, peuvent compliquer fortement la compréhension des intérêts en présence. Ils ne doivent pas être choisis pour leur seule apparence d’équilibre. Une architecture simple, adaptée aux objectifs réels, est souvent plus facile à gérer durablement.
Faire vivre la société et documenter les décisions
Une structure patrimoniale n’a pas besoin d’exercer une activité commerciale pour être réelle. Elle doit néanmoins fonctionner conformément à son objet et à ses obligations : gestion identifiable, comptes suivis et décisions correctement formalisées. Le gérant doit notamment rendre compte de sa gestion au moins une fois par an, conformément à l’article 1856 du Code civil.
Un retard administratif isolé ne suffit pas à caractériser une société fictive. En revanche, la confusion systématique des patrimoines, l’absence de fonctionnement effectif ou des actes ne correspondant pas à la réalité peuvent alimenter une contestation. La fictivité et l’abus de droit sont des risques distincts, qui s’apprécient selon leurs propres conditions.
Les conventions portant sur les liquidités nécessitent une vigilance supplémentaire. Un quasi-usufruit peut créer une dette de restitution, mais sa déductibilité successorale ne doit jamais être considérée comme automatique. L’article 774 bis du CGI encadre certaines situations : l’origine des sommes et les conditions légales doivent être examinées avant de promettre un avantage fiscal.
Enfin, une revue s’impose après un décès, une vente importante, un changement fiscal ou une évolution des besoins du parent. Le montage doit continuer à servir la famille telle qu’elle vit, et non celle imaginée lors de la signature. La sécurité tient autant au suivi des décisions qu’à la qualité de l’acte initial.
Questions pratiques sur les parts de SCI démembrées
Peut-on donner la nue-propriété tout en conservant les loyers ?
Oui, en conservant l’usufruit des parts, le parent garde en principe le droit aux bénéfices courants distribués attachés à ses titres. Les loyers sont toutefois encaissés par la société : ils ne lui sont pas directement versés et leur distribution dépend des comptes et des besoins de trésorerie.
Qui vote si les statuts ne prévoient rien ?
La règle légale attribue en principe le vote au nu-propriétaire, sauf pour l’affectation des bénéfices, où il revient à l’usufruitier. Tous deux disposent du droit de participer aux décisions collectives. Des aménagements sont possibles dans les conditions prévues par le Code civil.
Les enfants paient-ils des droits au décès du parent usufruitier ?
L’extinction normale de l’usufruit par décès entraîne en principe la réunion à la nue-propriété sans droits supplémentaires, selon l’article 1133 du CGI. Les conditions de la transmission initiale et les éventuelles présomptions successorales doivent néanmoins être vérifiées.
La vente de l’immeuble impose-t-elle de partager immédiatement le prix ?
Non. Lorsque la SCI vend un immeuble, le prix appartient à la société. Son utilisation, son réinvestissement ou une éventuelle distribution nécessitent des décisions appropriées et une analyse des droits de chacun. La vente des parts démembrées obéit à une logique différente.
Qui finance les gros travaux lorsque les parts sont démembrées ?
La société règle les travaux dont elle est débitrice. Si ses fonds sont insuffisants, le financement doit être organisé par un emprunt, des apports ou des avances selon les règles applicables. Le partage légal des réparations d’un immeuble directement démembré ne se transpose pas automatiquement aux parts sociales.